Resumo Minuto Regional
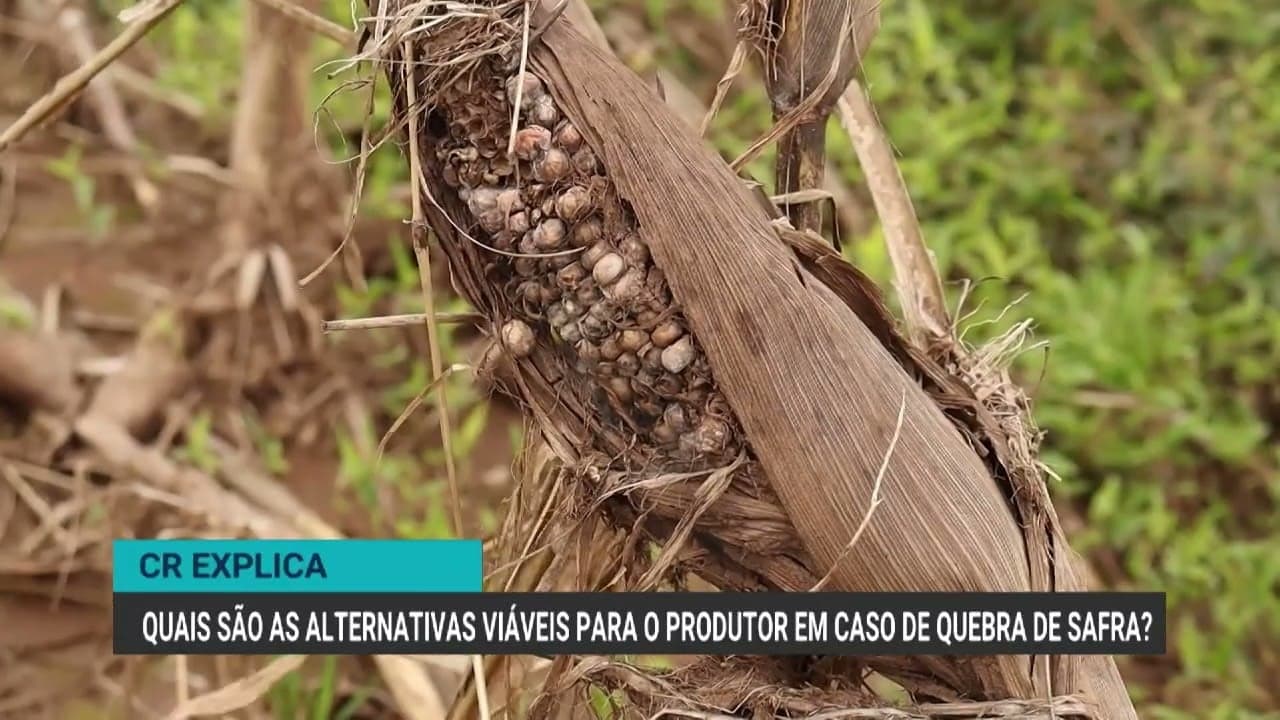
A quebra de safra provocada por eventos climáticos adversos, como geadas, ou pela incidência de pragas, impõe desafios financeiros severos aos produtores rurais, comprometendo diretamente a capacidade de honrar compromissos de crédito. É importante esclarecer que a perda da produção não resulta automaticamente no perdão das dívidas contraídas, exigindo que o agricultor busque alternativas estruturadas para gerenciar o passivo e evitar o agravamento da situação econômica da propriedade.
Entre as opções disponíveis para lidar com o cenário de crise, a renegociação de dívidas surge como um caminho viável. Os produtores podem solicitar a revisão das condições de pagamento ou a postergação dos prazos junto às instituições financeiras. Esse processo permite que as condições contratuais originais sejam mantidas ou adaptadas, oferecendo um fôlego financeiro necessário para que a atividade agrícola não seja interrompida definitivamente após um período de prejuízos.
O seguro rural atua como uma ferramenta estratégica de proteção, permitindo a transferência de riscos e garantindo o pagamento de contratos diante de sinistros confirmados. O Programa de Garantia da Atividade Agropecuária (Proagro) é um dos mecanismos mais conhecidos e, em muitos casos, obrigatórios. No âmbito do Programa Nacional de Fortalecimento da Agricultura Familiar (PRONAF), por exemplo, a contratação desse seguro é uma exigência para pequenos produtores, funcionando como uma rede de segurança essencial para a continuidade do setor.
A compreensão detalhada das cláusulas contratuais é um passo fundamental para qualquer produtor. Antes de formalizar qualquer crédito, é indispensável analisar as condições de renegociação previstas e as exigências específicas sobre seguros. O conhecimento prévio dessas regras evita surpresas desagradáveis no momento em que o sinistro ocorre, permitindo que o produtor acione os mecanismos de proteção de forma ágil e correta, conforme estabelecido nos termos assinados com as instituições financeiras.
Ao buscar a contratação de seguros, o produtor deve priorizar a qualidade das coberturas oferecidas em vez de focar exclusivamente no preço do prêmio. Avaliar a solidez da apólice e verificar se ela atende às necessidades específicas da cultura e da região é um critério decisivo. Além disso, o agricultor tem a liberdade de escolher a seguradora que melhor se adapta ao seu perfil, garantindo que o suporte oferecido seja eficiente no momento em que a produção for efetivamente afetada por intempéries ou pragas.
Essas medidas preventivas e reativas são fundamentais para mitigar os impactos financeiros das quebras de safra. Ao adotar uma postura estratégica na gestão dos contratos e na escolha de seguros, o produtor rural aumenta suas chances de manter a viabilidade econômica do negócio a longo prazo, assegurando a continuidade das atividades no campo mesmo diante de cenários de instabilidade climática ou biológica que fogem ao seu controle direto.
Contexto da publicação
- Tema: Agro.
- 1 fonte consultada nesta publicação.
Este resumo editorial foi elaborado a partir das referências listadas. Para conferir detalhes, contexto completo e atualizações, consulte a publicação original.