Resumo Minuto Regional
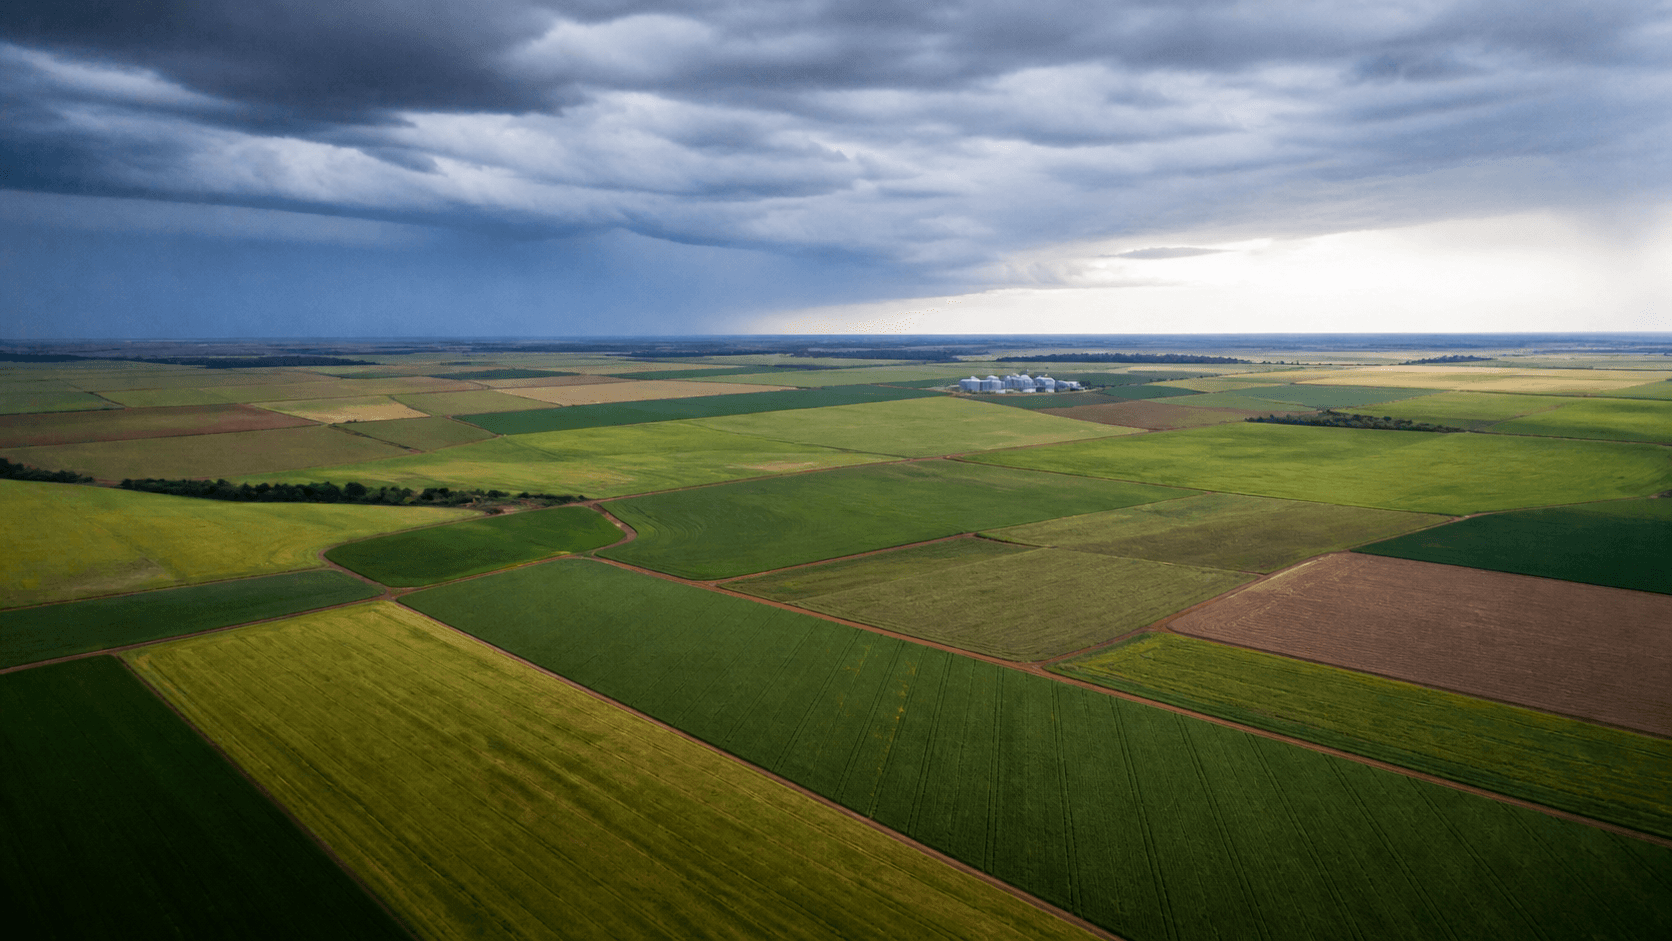
O crédito rural consolidou-se como um pilar fundamental para o desenvolvimento da agropecuária brasileira, funcionando como o principal mecanismo de financiamento para as atividades e investimentos realizados no campo. Com uma trajetória de mais de seis décadas, o sistema tem sido adaptado continuamente para atender às demandas específicas do setor, que evoluiu de uma dependência de importações para a posição de um dos maiores produtores de alimentos em escala global.
A estrutura do crédito rural foi formalizada em 1965, com a criação do Sistema Nacional de Crédito Rural. Desde a sua implementação, o país vivenciou transformações profundas em sua matriz produtiva, acompanhando o crescimento da relevância do agronegócio na economia nacional. Esse histórico reflete a necessidade constante de ajustar as políticas de fomento para sustentar o avanço tecnológico e a expansão das áreas cultivadas ao longo das últimas décadas.
Para organizar o acesso aos recursos, o sistema divide-se em três modalidades principais. O custeio é voltado para o pagamento de despesas operacionais correntes, como a compra de insumos e o pagamento de mão de obra. Já a linha de investimento destina-se à aquisição de máquinas, equipamentos e projetos de recuperação de terras. Por fim, a comercialização oferece suporte financeiro para o escoamento da produção e para a adequação dos produtos às exigências e dinâmicas do mercado.
Apesar da relevância dessas linhas, os produtores rurais ainda enfrentam obstáculos significativos para obter o crédito. A burocracia excessiva nos processos de solicitação e liberação de recursos é apontada como uma das principais barreiras. Além disso, o setor lida com incertezas sobre a viabilidade econômica das safras, agravadas pelo aumento constante dos custos de produção e pela dificuldade de interpretação do cenário macroeconômico, fatores que impactam diretamente a rentabilidade final das atividades agrícolas.
Olhando para o futuro, especialistas do setor indicam que o crédito rural precisará se alinhar a novas estratégias de desenvolvimento. A tendência aponta para um foco maior na industrialização das matérias-primas e na verticalização da produção. O objetivo dessas mudanças é agregar valor aos produtos primários, garantindo maior sustentabilidade econômica e competitividade para o agronegócio brasileiro diante dos desafios impostos pelo mercado internacional e pelas variações de custos internos.
Contexto da publicação
- Tema: Agro.
- 1 fonte consultada nesta publicação.
Este resumo editorial foi elaborado a partir das referências listadas. Para conferir detalhes, contexto completo e atualizações, consulte a publicação original.