Resumo Minuto Regional
O acesso ao crédito rural exige atenção redobrada dos produtores na análise das condições contratuais antes da formalização de qualquer compromisso financeiro. Embora o recurso seja um motor essencial para o desenvolvimento das atividades no campo, a composição do valor final da operação vai muito além da taxa de juros nominal, envolvendo encargos que podem impactar diretamente o planejamento orçamentário da safra ou do investimento.
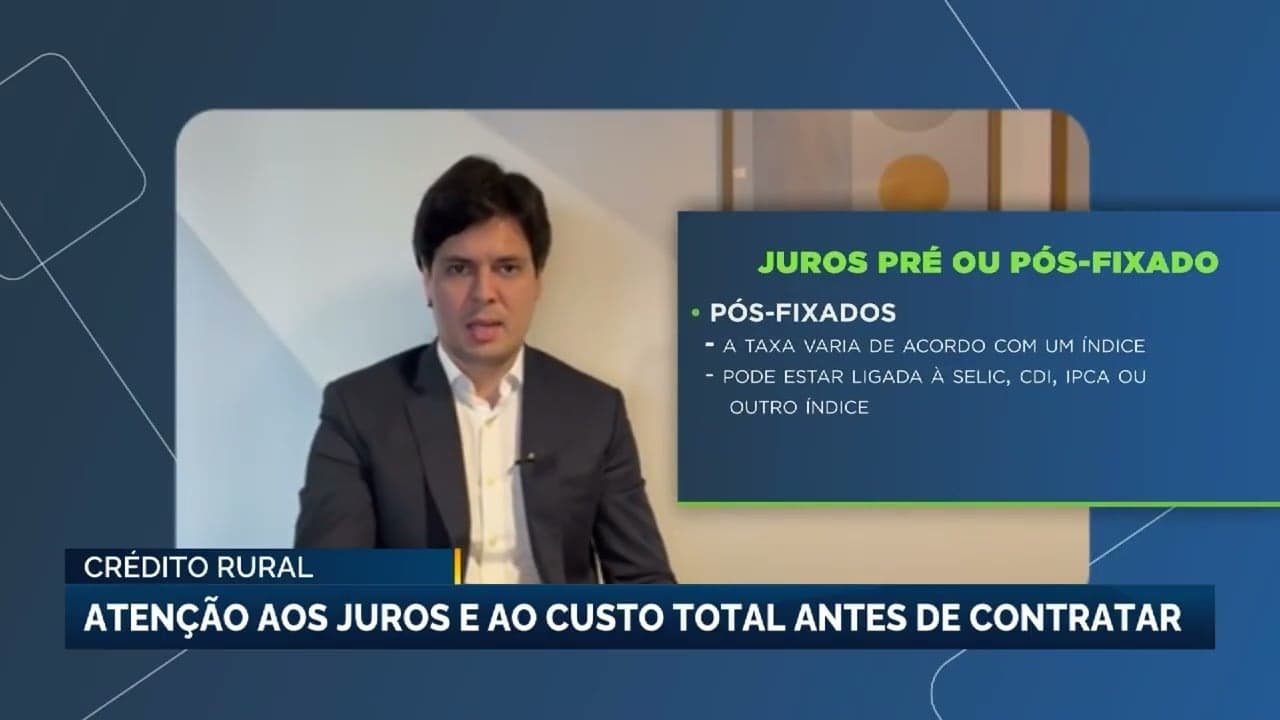
Para compreender o custo do financiamento, o produtor deve distinguir entre as modalidades de juros disponíveis no mercado. Nos contratos com juros pré-fixados, a taxa é estabelecida no momento da assinatura, o que garante previsibilidade ao agricultor sobre o montante que será pago ao longo do período. Já nos contratos pós-fixados, a taxa de juros oscila conforme indicadores econômicos, como a Selic, o CDI ou o IPCA, o que pode elevar ou reduzir o custo final da dívida dependendo do comportamento desses índices ao longo do tempo.
Um dos indicadores mais importantes para o tomador de crédito é o Custo Efetivo Total (CET). Esta métrica é fundamental porque consolida, em um único percentual, todos os gastos da operação, incluindo os juros, o Imposto sobre Operações Financeiras (IOF) e os custos com seguros obrigatórios ou facultativos. Analisar o CET permite que o produtor tenha uma visão real e transparente sobre o valor total que será desembolsado, evitando surpresas com taxas acessórias que não estão explícitas na taxa de juros básica.
Além das linhas de crédito convencionais, o setor agropecuário conta com programas específicos que oferecem condições diferenciadas. Iniciativas como o ProAF, o Proamp e o FUN Café disponibilizam taxas de juros mais atrativas do que as praticadas no mercado bancário tradicional. O aproveitamento dessas linhas pode gerar uma economia significativa para o produtor, sendo um passo estratégico na gestão financeira da propriedade rural.
Antes de fechar qualquer contrato, é recomendável que o produtor verifique criteriosamente se possui os requisitos necessários para acessar esses programas de incentivo. A comparação detalhada entre as diversas opções de crédito e a leitura atenta de todos os encargos que compõem o CET são etapas indispensáveis para garantir que a contratação do recurso seja, de fato, um suporte para o crescimento do negócio e não um fator de desequilíbrio financeiro a longo prazo.
Contexto da publicação
- Tema: Agro.
- 1 fonte consultada nesta publicação.
Este resumo editorial foi elaborado a partir das referências listadas. Para conferir detalhes, contexto completo e atualizações, consulte a publicação original.