Resumo Minuto Regional
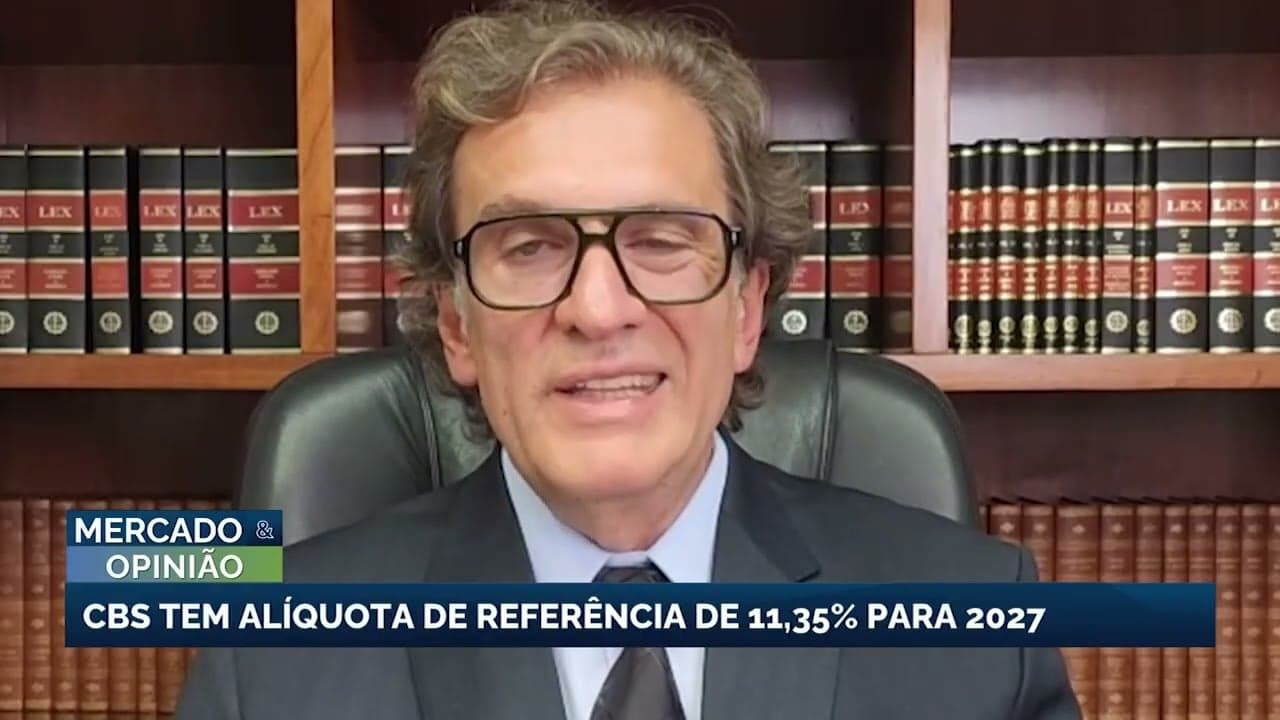
O Tribunal de Contas da União (TCU) aprovou, de forma unânime, a alíquota de referência de 11,35% para a Contribuição sobre Bens e Serviços (CBS), com vigência prevista para 2027. A decisão técnica foi encaminhada ao Senado Federal, que possui a prerrogativa de fixar o percentual definitivo por meio de uma resolução. Os parlamentares têm até o dia 15 de dezembro para concluir essa etapa do processo legislativo, consolidando um ponto central da reforma tributária em curso no país.
A definição da alíquota traz mudanças significativas na estrutura de cobrança para diferentes regimes tributários. No caso das empresas enquadradas no lucro real, a alíquota nominal bruta passará de 9,25% para 11,35%, o que representa um acréscimo de 23% sobre o patamar atual. Já para o lucro presumido, a alíquota estabelecida será de 3,65%. A soma desses valores com a previsão para o Imposto sobre Bens e Serviços (IBS), estimado em cerca de 23%, projeta uma carga tributária total sobre o consumo de aproximadamente 34,40%.
Ao atingir esse patamar, o Brasil passará a figurar entre os países com a maior tributação sobre o consumo no cenário internacional. O índice supera nações como a Inglaterra, que aplica 20%, e a Dinamarca, com 25%. A elevação da carga é apontada como um fator de impacto direto para o consumidor final, que arcará com os reflexos dos novos percentuais nos preços de produtos e serviços, alterando o custo de vida e a dinâmica de mercado a partir de 2027.
O processo de implementação da reforma enfrenta desafios regulatórios que geram preocupação em diversos setores da economia. Entidades representativas têm alertado para a complexidade do arcabouço fiscal, que ainda não está totalmente finalizado. O volume de normas editadas é expressivo: apenas entre janeiro e junho de 2026, foram publicadas 386 novas regras fiscais. Diante desse cenário de incertezas, setores produtivos defendem a necessidade de uma revisão dos cálculos e a prorrogação dos prazos de vigência das novas normas.
Para empresas e contribuintes, o momento exige um planejamento rigoroso e atenção constante às próximas definições do Senado. A transição para o novo modelo tributário demanda adaptações operacionais e financeiras profundas. O acompanhamento das resoluções que serão votadas até meados de dezembro é essencial para que os agentes econômicos possam se preparar para as alterações que entrarão em vigor, buscando mitigar os efeitos da nova carga tributária sobre suas atividades e planejamentos de longo prazo.
Contexto da publicação
- Tema: Política.
- 1 fonte consultada nesta publicação.
Este resumo editorial foi elaborado a partir das referências listadas. Para conferir detalhes, contexto completo e atualizações, consulte a publicação original.