Resumo Minuto Regional
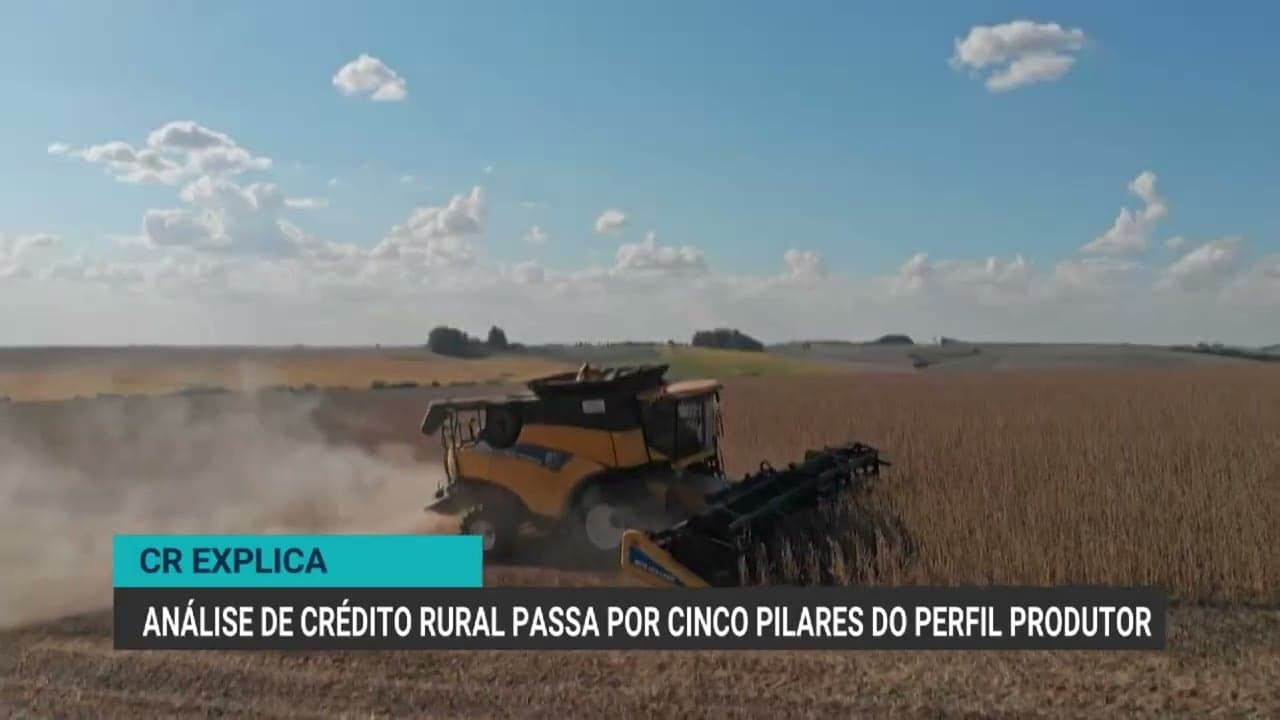
A concessão de crédito rural no agronegócio é estruturada sobre cinco pilares fundamentais, que orientam as instituições financeiras na avaliação de risco e na viabilidade dos projetos apresentados pelos produtores. O entendimento desses critérios é determinante para assegurar a saúde financeira das operações e fortalecer a relação de confiança entre quem solicita o recurso e quem o disponibiliza, permitindo decisões mais seguras para o desenvolvimento do setor.
O primeiro ponto de análise é o histórico e o comportamento do produtor. A pontualidade nos pagamentos anteriores e a organização na entrega de documentos exigidos são indicadores cruciais para que o financiador estabeleça um nível de confiança. Esse histórico funciona como um cartão de visitas, demonstrando o comprometimento do solicitante com suas obrigações financeiras e a regularidade de sua gestão administrativa ao longo do tempo.
O patrimônio e as garantias compõem os pilares seguintes. Ao analisar um pedido, os bancos avaliam a estrutura de ativos do produtor e seu nível de endividamento atual. Paralelamente, a garantia exige mais do que a simples posse de terras ou máquinas; é indispensável que a documentação desses bens esteja rigorosamente regularizada. Além disso, o produtor deve apresentar clareza sobre quais ativos já estão vinculados a outras operações, evitando sobreposições que possam comprometer a segurança da nova linha de crédito.
A capacidade de pagamento é o quarto pilar e foca na viabilidade econômica do investimento. O objetivo é verificar se a receita que será gerada pela nova atividade ou melhoria será suficiente para cobrir os custos operacionais e as parcelas do financiamento. Essa análise busca garantir que o novo endividamento não desequilibre o fluxo de caixa do negócio, mantendo a sustentabilidade da produção a longo prazo.
Por fim, a finalidade do crédito completa o processo de avaliação. É necessário que o produtor apresente um projeto detalhado, com a descrição precisa de como os recursos serão aplicados e quais resultados são esperados. Um planejamento claro e fundamentado torna a análise de crédito mais consistente, facilitando a compreensão do financiador sobre o retorno que o investimento trará para a propriedade.
A integração desses cinco pilares permite que as instituições financeiras atribuam uma nota de risco mais precisa a cada operação. Ao considerar o histórico, o patrimônio, as garantias, a capacidade de pagamento e a finalidade do recurso de forma conjunta, o sistema de crédito rural busca promover um ambiente de negócios mais transparente e eficiente. O cumprimento desses requisitos é o caminho para que o produtor acesse os recursos necessários para a expansão e o aprimoramento de suas atividades no campo.
Contexto da publicação
- Tema: Agro.
- 1 fonte consultada nesta publicação.
Este resumo editorial foi elaborado a partir das referências listadas. Para conferir detalhes, contexto completo e atualizações, consulte a publicação original.