Resumo Minuto Regional
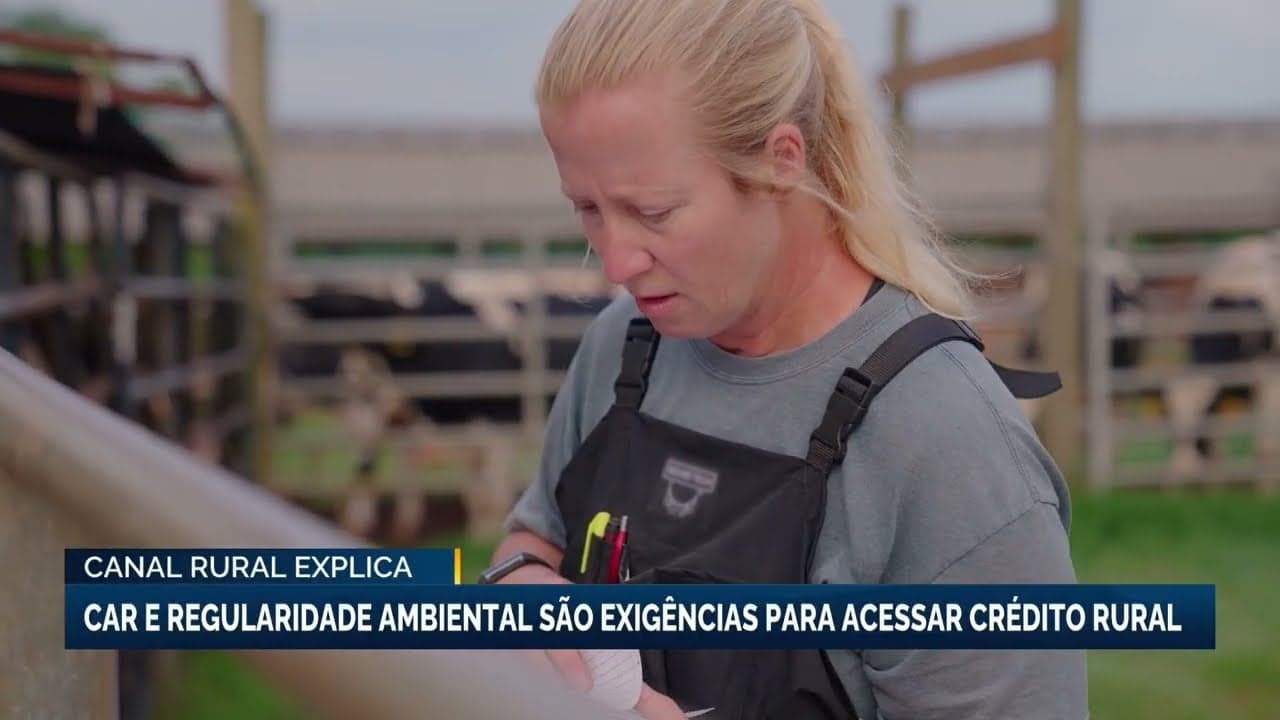
A regularidade ambiental tornou-se o principal critério para a liberação de crédito rural pelas instituições financeiras. O Cadastro Ambiental Rural (CAR), devidamente ativo no sistema SICAR, figura como o documento essencial para qualquer solicitação de financiamento. Além dele, os produtores devem apresentar a certidão negativa de embargo emitida pelo IBAMA e, conforme a legislação de cada estado, pelo órgão ambiental local. Para operações de maior porte, a exigência se estende à apresentação de licença ambiental e da outorga de uso de água, garantindo que a atividade esteja em conformidade com as normas vigentes.
A situação do CAR no sistema é determinante para o sucesso da contratação. Protocolos de inscrição são aceitos pela maioria dos bancos enquanto o cadastro permanece em análise. Contudo, inconsistências graves podem travar o processo, exigindo que o produtor apresente um parecer técnico ou realize a regularização prévia antes de prosseguir. Caso exista um passivo em áreas de proteção, é obrigatória a apresentação do protocolo de adesão ao Programa de Regularização Ambiental (PRA). Já a presença de um embargo ativo costuma resultar na negativa imediata do crédito até que a restrição seja formalmente cancelada.
Desde 2021, a análise de riscos ambientais tornou-se uma obrigação para todo o sistema financeiro, integrando-se à avaliação de crédito rural. Os bancos utilizam consultas automáticas para verificar a situação do solicitante, cruzando dados sobre embargos, registros de desmatamento irregular detectados por satélite e eventuais falhas nos cadastros ambientais. Essa prática consolidou a ideia de que o risco ambiental é, na prática, um risco financeiro, o que altera diretamente as condições oferecidas aos produtores rurais.
O impacto dessas verificações no acesso ao capital pode ocorrer de três maneiras distintas. Em casos de maior risco, as instituições podem exigir garantias adicionais para assegurar a operação ou elevar o spread, tornando o crédito mais caro para o tomador. Em situações de irregularidades graves ou pendências não resolvidas, a negativa direta do financiamento é a consequência mais comum. Para evitar esses entraves, recomenda-se que o produtor mantenha um relatório de conformidade ambiental emitido por um técnico habilitado.
A gestão documental preventiva é o caminho para garantir a continuidade do acesso aos recursos. Produtores devem monitorar constantemente a situação de suas propriedades nos órgãos ambientais, assegurando que não existam pendências que impeçam a análise bancária. A conformidade não é apenas uma exigência burocrática, mas uma condição indispensável para a viabilidade econômica da atividade no cenário atual, onde a transparência ambiental dita as regras do mercado de crédito.
Contexto da publicação
- Tema: Agro.
- 1 fonte consultada nesta publicação.
Este resumo editorial foi elaborado a partir das referências listadas. Para conferir detalhes, contexto completo e atualizações, consulte a publicação original.