Resumo Minuto Regional
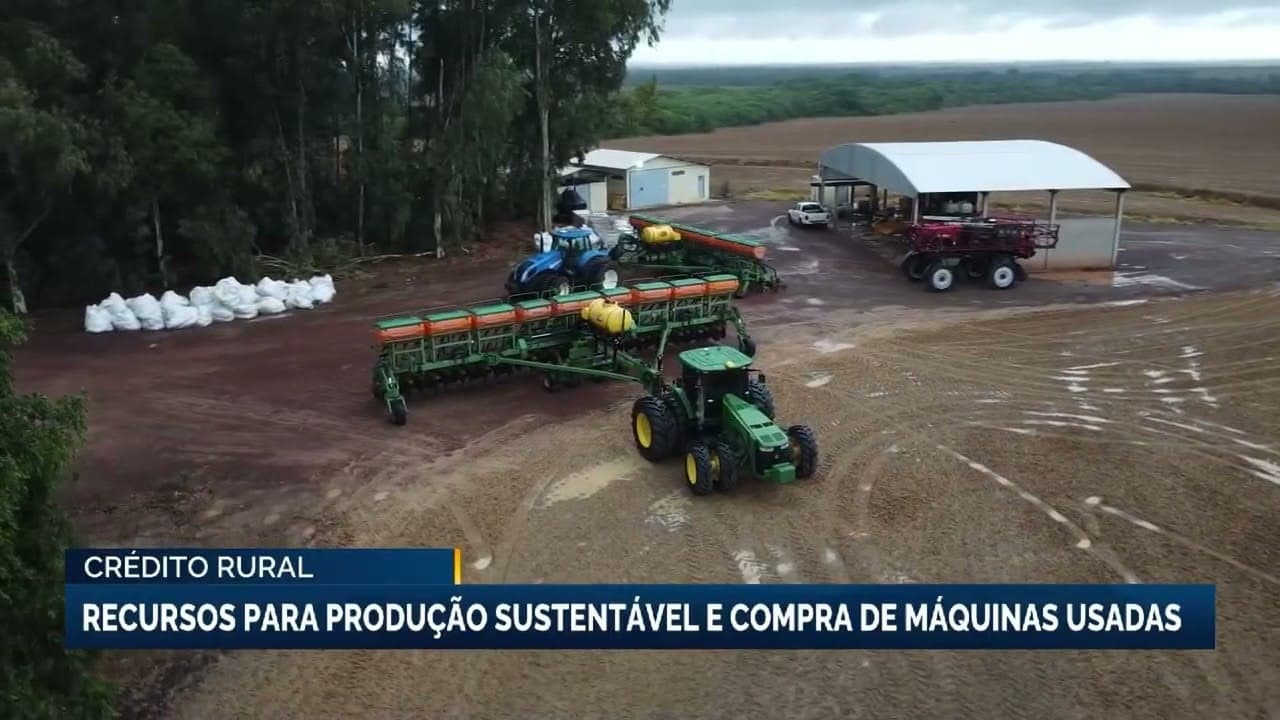
O crédito rural consolidou-se como uma ferramenta estratégica para produtores que buscam viabilizar investimentos em práticas sustentáveis e na modernização de suas propriedades, incluindo a aquisição de máquinas usadas. O acesso a esses recursos é estruturado para atender tanto às necessidades de expansão da agricultura familiar quanto às demandas por preservação ambiental, permitindo que o setor produtivo adapte suas operações a modelos mais eficientes e responsáveis.
As linhas de financiamento disponíveis contemplam finalidades variadas, como o custeio de práticas agroecológicas e a compra de equipamentos. As condições oferecidas pelas instituições financeiras incluem taxas de juros inferiores a 5% ao ano, além de prazos de pagamento que podem chegar a 25 anos e períodos de carência de até 8 anos. Essas diretrizes visam alinhar o fluxo de pagamento à realidade produtiva de cada cultura, garantindo maior segurança financeira ao agricultor durante o ciclo de desenvolvimento do seu negócio.
Um exemplo prático da aplicação desses recursos é a experiência de produtores de erva-mate, que utilizam o financiamento para sustentar o manejo orgânico em grandes áreas. Ao buscar crédito com condições adequadas ao tempo de maturação da lavoura, a família consegue manter a continuidade da produção e a preservação ambiental. O sucesso desse modelo depende diretamente da escolha de uma linha de crédito que respeite as particularidades do ciclo produtivo, permitindo que o investimento se converta em produtividade a longo prazo.
Para os agricultores familiares, o Programa Nacional de Fortalecimento da Agricultura Familiar (PRONAF) surge como uma alternativa relevante. O programa disponibiliza recursos voltados tanto para o custeio quanto para investimentos em sustentabilidade, visando a redução de custos operacionais e a ampliação da competitividade no mercado. A adesão ao programa exige que o produtor se enquadre nos critérios específicos estabelecidos pelo governo, garantindo que o suporte financeiro chegue a quem realmente necessita para fortalecer a economia local.
A aquisição de máquinas usadas, embora seja uma opção para reduzir custos, exige atenção redobrada às normas bancárias. As instituições financeiras impõem exigências específicas para esse tipo de operação, como a verificação da idade mínima do equipamento e a aplicação de prazos de pagamento mais curtos em comparação aos bens novos. É imprescindível que o produtor consulte previamente as regras de cada linha de crédito para assegurar que o bem pretendido esteja apto a ser financiado conforme as normas vigentes.
Por fim, o planejamento financeiro é apontado como o pilar central para o sucesso de qualquer operação de crédito rural. O acúmulo excessivo de compromissos financeiros pode comprometer a saúde econômica da propriedade e elevar o risco de inadimplência. Portanto, antes de contratar qualquer financiamento, é fundamental que o produtor avalie sua capacidade de pagamento e mantenha o equilíbrio entre as dívidas assumidas e a receita gerada pela atividade, garantindo que o crédito seja um impulsionador do crescimento e não um entrave para a sustentabilidade do negócio.
Contexto da publicação
- Tema: Economia.
- 1 fonte consultada nesta publicação.
Este resumo editorial foi elaborado a partir das referências listadas. Para conferir detalhes, contexto completo e atualizações, consulte a publicação original.